Renten er prisen du betaler for å låne penger. Den beregnes som en prosent av lånebeløpet og plusses på avdraget du skal betale.
Sagt på en annen måte, er renta bankens belønning for å stille opp med penger du kan låne; den reflekterer risikoen banken tar, bankens kostnader og fortjeneste.
Mer om renten på lån
Alle lån som markedsføres på nettet, er merket omtrent som dette:
Låneeksempel: 200 000 kr o/ 5 år nom. rente 12 % / eff. 13,47 %
Renten for så å si samtlige lån i Norge oppgis per år. Så når banken over oppgir renter på 12 % og 13,47 %, er dette de årlige rentene, og ikke de sammenlagte rentene for lånet i 5 år.
Noen banker legger også til p.a. etter renten, en forkortelse for pro anno, som betyr per år på godt norsk.
Derfor: Renter oppgis vanligvis for ett år av gangen.
Nominell og effektiv rente
I eksempelet over, ser du at merkingen inneholder to renter: nom. 12 % og eff. 13,47 %
Nom. og eff. er forkortelser for nominell og effektiv. I vår guide til forskjellen på nominell og effektiv rente, forklarer vi de to rentene:
-
nominell rente er den rene renten, eller grunnrenten som man også sier
-
effektiv rente er grunnrenten + gebyrer, slik som termin- og etableringsgebyr
Det er den effektive renten som forteller hele sannheten om hva et lån vil koste deg.
Serielån og annuitetslån
Når du skal beregne renten på lån, må du også ta hensyn til lånetypen. Det finnes to typer å velge mellom:
-
serielån
-
annuitetslån
Begge typene påvirker både hvor mye du skal betale hver måned og hvor stor den sammenlagte rentekostnaden blir:
Annuitetslån – like store terminbeløp hver måned, mer forutsigbart:
-
Du betaler samme beløp hver måned så sant renten ikke endres
-
I starten går mye av beløpet til renter, mens avdragsdelen øker etter hvert
Serielån – høyere terminbeløp i starten, lavere etter hvert:
-
Du betaler det samme avdragsbeløpet hver måned (pluss rente)
-
Terminbeløpet er høyest i starten, men synker gradvis fordi restgjelden reduseres
Med tanke på renten og den sammenlagte lånekostnaden, er dette den viktigste forskjellen:
Den sammenlagte rentekostnaden for et annuitetslån er høyere enn for et serielån selv om rentesatsen er den samme.
Du kan lese mer om forskjellen på serie- og annuitetslån her.
De fleste lånene i Norge er annuitetslån
De fleste lånene til privatpersoner i Norge, slik som boliglån og billån, er annuitetslån. Det er blant annet slik at mange forbrukslån for eksempel, kun tilbys som annuitetslån, noe du bør ha i bakhodet når du skal beregne renten.
Enkel utregning av rentekostnaden
Å regne ut den nøyaktige renten på et annuitetslån innebærer bruk av kompliserte formler. Men det finnes også en enklere variant som vil gi deg et anslag på hva du må betale, for eksempel per måned:
-
1. Lånebeløp x nominell rente per år ÷ 100 = årlig rentekostnad
-
2. Årlig rentekostnad ÷ 12 = månedlig rentekostnad
La oss bruke et forbrukslån på 100.000 kroner som eksempel, med en årlig, nominell rente på 15 %.
Dette gir oss følgende regnestykke:
100.000 kr x 15 % ÷ 100 = 15.000 kr i årlig rentekostnad.
… og deretter:
15.000 kr ÷ 12 = 1.250 kr i månedlig rentekostnad.
Bare vær oppmerksom på at denne enkle formelen ikke tar hensyn til gebyrer eller at restgjelden blir lavere fra måned til måned. Ønsker du en nøyaktig utregning, må du ta i bruk en mer avansert formel.
Avansert beregning av renten
Ønsker du et mer nøyaktig svar, kan du bruke fremgangsmåten under for å finne den reelle kostnaden i første måned (altså renter + gebyr å betale).
Eksempelet vårt har disse forutsetningene:
-
Lånebeløp: 100.000 kr
-
Nominell rente: 15 % per år
-
Termingebyr: 50 kr
-
Finn månedsrenten
Først må du finne den nominelle månedsrenten. Dette gjør du ved å dele den nominelle renten på 12: 15 % ÷ 12 = 1,25 %
-
Finn det månedlige rentebeløpet
Det neste du må gjøre, er å regne ut det månedlige rentebeløpet med hjelp av restgjelden og den nominelle månedsrenten: 100.000 x 1,25 % (100.000 x 1,25 ÷ 100) = 1.250 kroner
-
Pluss på gebyr
Ikke glem termingebyret. Det må plusses på rentebeløpet slik: 1.250 + 50 = 1.300 kroner
-
Endelig lånekostnad
Lånekostnaden (rente + gebyr) første måned er altså 1.300 kroner, som tilsvarer 1,3 % av lånebeløpet. Du må også huske på at selve avdraget på lånet kommer i tillegg.
Vær oppmerksom på at beregningen over kun gjelder den første måneden av lånets nedbetalingstid. Skal du regne ut rentekostnaden for flere måneder, må du ta hensyn til at restgjelden blir lavere fra måned til måned.
Å beregne effektiv rente er vanskelig
Den nominelle renten brukes for å regne ut rente på restgjelden hver måned. Derfor synker også rentedelen du skal betale etter hvert.
Den effektive renten derimot, beregnes på en annen måte: det er en standardisert beregning som ser på alle betalingene i hele lånets løpetid (inkludert gebyrer) og regner ut én fast prosent som beskriver lånets gjennomsnittlige totalpris.
Formelen for å beregne den effektive renten nøyaktig er nokså komplisert …
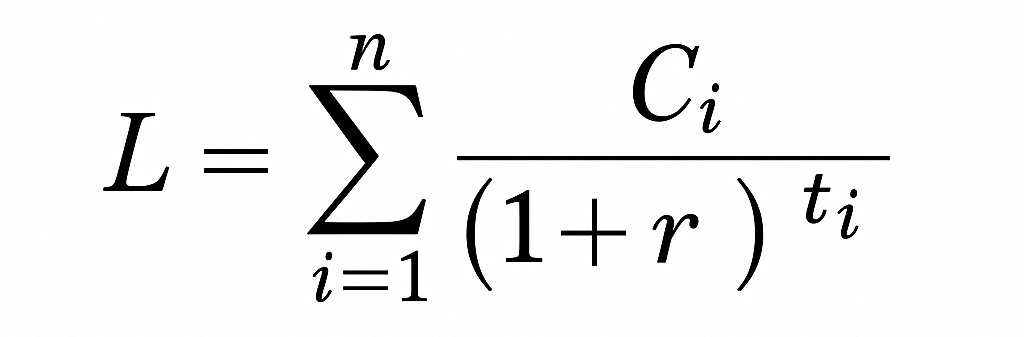
Men du kan også bruke en langt enklere metode for å anslå den effektive renten (forutsetningene i eksempelet under er fortsatt et lån på 100.000 kroner, 15 % nominell rente og termingebyr på 50,-):
-
Regn ut de årlige rentekostnadene
100 000 kr × 15 % = 15 000 kr
-
Legg til årlige gebyrer
Termingebyr 50 kr × 12 måneder = 600 kr, totalt: 15 000 kr + 600 kr = 15 600 kr
-
Finn prosenten
15 600 kr ÷ 100 000 kr * 100 = 15,6 % effektiv rente (cirka)
-
Juster for månedlige betalinger
Fordi rentene beregnes hver måned, er den reelle effektive renten litt høyere → ca. 16,1 % (du kan lese mer om rentes rente-effekten her)
Vær oppmerksom på at denne regnemetoden kun vil gi deg et anslag på hva den effektive renten er.
Mye enklere med vår lånekalkulator
Å regne ut den nøyaktige lånekostnaden hver måned kan være en komplisert affære.
Heldigvis slipper du å finne frem kalkulator og regneark selv. I stedet kan du bruke lånekalkulatoren vår.
Bare legg inn lånebeløp, rente og løpetid.
Da får du en detaljert nedbetalingsplan som viser hva du må betale i både rente og avdrag hver måned. Du får til og med vite hva du kan forvente å få i skattefradrag for rentene du betaler.
Slik beregner bankene renter i praksis
Så å si alle lånerenter oppgis altså per år, men de fleste av oss betaler rente og avdrag hver måned. Så hvordan regner bankene ut hva vi skal betale i terminbeløp hver måned?
Jo, her er en forenklet forklaring:
-
Starter med restgjelden
Banken ser først på hvor mye du skylder akkurat nå, altså hva restgjelden er. Dette er grunnlaget for beregningen.
-
Bruker den nominelle renten
Deretter tar banken i bruk den årlige nominelle renten (grunnrenten).
Først deles den nominelle renten på 12 (når lånet skal betales tilbake med månedlige terminbeløp). Deretter regner banken ut hvor mye denne prosentsatsen utgjør av restgjelden.
Svaret på dette regnestykket danner utgangspunktet for det månedlige rentebeløpet du skal betale.
-
Plusser på gebyrer
Så plusses andre kostnader på rentebeløpet man kom frem til i punktet over, slik som termin- og etableringsgebyret (hvis etableringsgebyret er delt opp over flere terminer).
Svaret på denne utregningen blir den månedlige lånekostnaden (rentebeløp + gebyrer = lånekostnad).
Bare så det er sagt: gebyrene som plusses på er ikke en del av renteberegningen. Men de inngår i beregningen av den effektive renten.
-
Lånekostnad + avdrag = terminbeløp
Når banken vet hva lånekostnaden er, plusses den på låneavdraget og blir til terminbeløpet. Avdragsbeløpet beregnes for øvrig med nedbetalingstiden på lånet som utgangspunkt.
Kalles kapitalisering
Prosessen over kalles også kapitalisering. Alle banker bruker den, og betyr rett og slett at de plusser på rentekostnader og gebyrer på lånet ditt ved hvert forfall.
Slik får du lavest mulig rente
Det er bra at du er opptatt av renten. Den er en betydelig del av kostnadene med å ta opp lån.
Er du på jakt etter forbrukslån eller et annet lån uten sikkerhet, kan en lånemegler hjelpe deg med å få så lave lånekostnader som mulig.
De gjør det ved å lage en konkurranse mellom flere banker om å gi deg så billig lån som mulig.
Lånemeglerne hjelper deg hele veien, ikke minst med å avgjøre hvilken bank som vil gi deg de laveste lånekostnadene. Du slipper å beregne renten selv for å avgjøre hvilket tilbud som er best.
Her er et knippe lånemegler vi anbefaler akkurat nå:
Oppsummering
-
Enkel renteberegning: Du kan anslå det månedlige rentebeløpet ved å multiplisere lånebeløpet med den nominelle renten (i prosent) og dele på 12, men metoden tar ikke hensyn til gebyrer eller nedbetaling.
-
Avansert renteberegning: En mer nøyaktig beregning må inkludere restgjeld på månedsbasis og gebyrer.
-
Effektiv rente er komplisert: Den effektive renten beregnes som en fast prosentsats, og reflekterer alle betalinger i lånets løpetid inkludert gebyrer.
-
Bankenes beregning av renter: Svært forenklet kan man si at bankene bruker en avansert versjon av metodene over for å finne ut hva du skal betale i rente. Prosessen kalles kapitalisering.
Vanlige spørsmål om å beregne rente
Hvordan beregne rente?
Det enkleste er å bruke en lånekalkulator på nettet. Du kan også multiplisere lånebeløpet med den nominelle renten, dele på 12 for å finne det månedlige rentebeløpet og legge til andre kostnader, slik som termingebyr.

Hvordan beregnes den effektive renten?
Den effektive renten inkluderer alle lånekostnader, som nominell rente og gebyrer. Fra dette regnes det ut én fast prosent som angir lånets gjennomsnittlige totalpris per år.
Hvorfor synker rentedelen av terminbeløpet over tid?
Fordi du betaler ned på lånet. Når restgjelden blir lavere, blir også rentekostnaden mindre.

Bengt S er ansvarlig utgiver for innholdet på Kredittium.no. Han har, blant annet, utdannelse innenfor privat økonomi og mener at alle burde unne seg den gode følelsen fast sparing gir.
